| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
MUNDOESPAÑAFRENTESMERCADOSGRÁFICOAGENDABITÁCORA
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
Se acabaron los atajos
Arabia Saudí apaga el oleoducto que esquivaba Ormuz el mismo día que los hutíes rematan el otro embudo. El barril cierra la semana un 8,7% arriba y la factura llega, como siempre, por correo certificado del banco central.
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
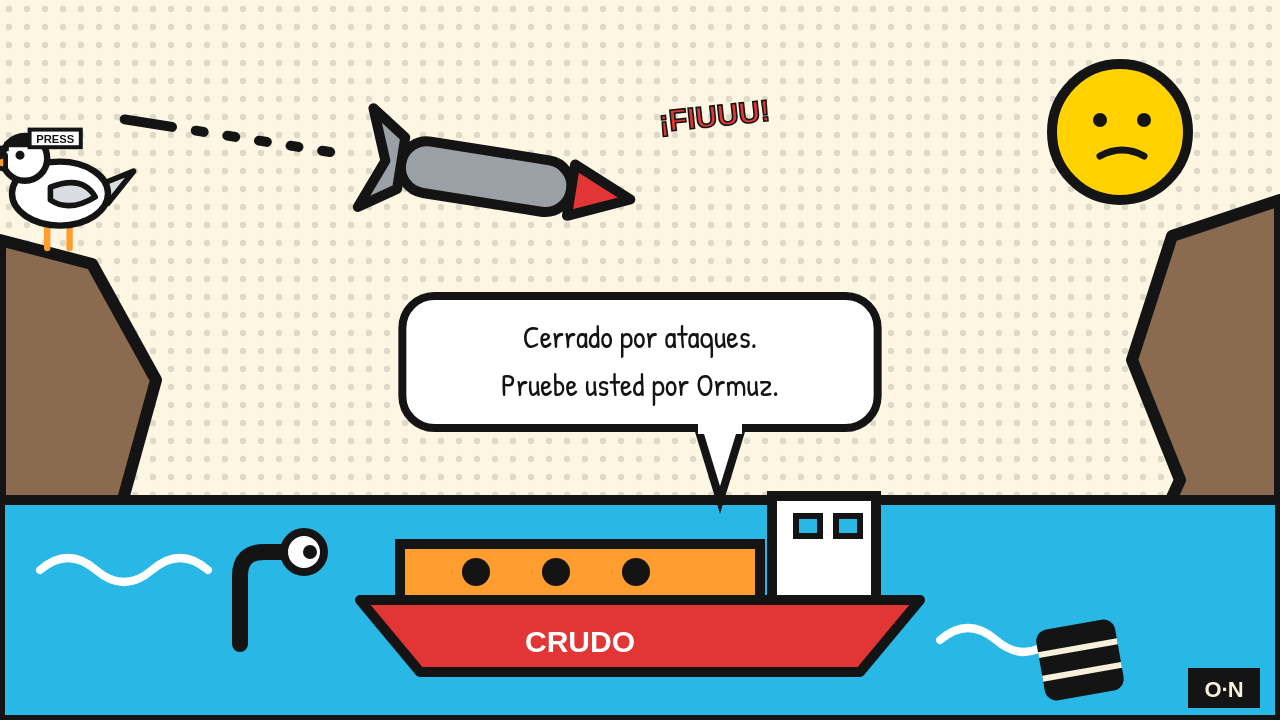 — La viñeta de la casa (busca al Almirante)
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
EN ESTE NÚMERO →
🗺 Ormuz y el mar Rojo🔢 7 millones de barriles al día❓ LA PREGUNTA
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
⚡ EN 30 SEGUNDOS
▸ PETRÓLEO: Arabia Saudí cerró el viernes su oleoducto Este-Oeste tras varios ataques y se queda sin la única vía que esquivaba el estrecho de Ormuz. ▸ MAR ROJO: los hutíes tomaron la isla de Mayún y completaron el control del lado yemení de Bab el-Mandeb, la puerta sur del canal de Suez. ▸ FED: la inflación estadounidense se quedó en el 3,4% en agosto y el mercado da ya un 90% de probabilidad a una subida de tipos la semana que viene, la primera con Kevin Warsh al mando. ▸ WALL STREET: el S&P 500 subió el viernes un 0,9% hasta 7.656,98 puntos y recuperó casi toda la semana, pero el bono a diez años ronda el 4,97% y la hipoteca a treinta años ya cruzó el 7%. ▸ INTELIGENCIA ARTIFICIAL: OpenAI dice estar dispuesta a frenar el desarrollo si otros laboratorios le acompañan, y ha preguntado al Congreso si pactarlo sería legal. ▸ ESPAÑA: el déficit público subió al 1,89% del PIB en el primer semestre mientras la concesión de hipotecas apunta al mayor volumen desde 2008.
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
 EL MUNDO, AYER ★ LA NOTICIA DEL DÍA ★
MUNDOCNBC
Arabia Saudí apaga el atajo que esquivaba OrmuzEl Ministerio de Energía saudí anunció el viernes el cierre preventivo del oleoducto Este-Oeste, la tubería de 1.200 kilómetros que cruza el reino desde los campos de la Provincia Oriental hasta el puerto de Yanbu, en el mar Rojo. Su razón de ser era exactamente esa: sacar crudo al mercado sin pasar por el estrecho de Ormuz, el embudo de menos de cuarenta kilómetros de ancho con el que Irán amenaza al mundo desde que Washington y Teherán están en guerra abierta. Por ese tubo caben hasta siete millones de barriles al día. El cierre llega tras varios ataques el jueves contra la infraestructura en las regiones de Riad y Medina, con heridos; un responsable estadounidense atribuye el golpe a drones lanzados desde Irak. El mismo día, mil kilómetros al sur, los hutíes —la milicia yemení respaldada por Irán que gobierna el norte del país— tomaron la isla de Mayún, un peñasco volcánico a tres kilómetros y medio de la costa, y remataron su dominio del lado yemení de Bab el-Mandeb, la puerta sur del mar Rojo y del canal de Suez. Por ese estrecho y por Ormuz pasa, sumados, alrededor de una cuarta parte del petróleo que viaja por mar cada día. El crudo, paradójicamente, se relajó el viernes: el Brent cerró a 104,61 dólares, un 2,8% abajo, aunque la semana se salda con un alza del 8,7%. Lo que conviene vigilar a partir de ahora no es el precio de una sesión, sino cuántos días tarda Aramco en reabrir el tubo y quién se ofrece a escoltar mercantes por un estrecho cuya orilla ya tiene dueño. 🎓 EL APUNTE: Un «chokepoint» —punto de estrangulamiento— es un paso marítimo tan angosto que cerrarlo cuesta cuatro lanchas y abrirlo cuesta una guerra. El planeta tiene media docena que importan de verdad, y dos de ellos están ahora bajo control de la misma alianza. La lección de la semana es que la energía ha dejado de ser un capítulo del periódico para convertirse en el tipo de interés: el barril sube, la gasolina se lleva más de un tercio de la subida mensual del IPC estadounidense, la inflación se atasca en el 3,4%, el mercado pasa de dar un 70% a un 90% de probabilidad a una subida de la Fed, el bono a diez años se pega al 5% y la hipoteca a treinta años cruza el 7%. Cinco titulares distintos y una sola historia. En 1973 el embargo árabe cuadruplicó el precio del crudo y trajo una década de estanflación; la respuesta de entonces fue el racionamiento, la de ahora es la restricción monetaria, que viene a ser lo mismo con más papeleo y menos colas. Hay, eso sí, dos diferencias con 1973, y ninguna consuela: el mundo tenía entonces capacidad ociosa de producción de sobra y bancos centrales con el balance limpio. Hoy no tiene ni lo uno ni lo otro, y por eso cada milla náutica de mar cerrado se paga en puntos básicos.
ECONOMÍACBS News
La inflación se atasca en el 3,4% y la Fed afila el martilloLos precios al consumo estadounidenses subieron un 0,4% en agosto y acumulan un 3,4% en doce meses, en línea con lo que esperaban los economistas y muy lejos del 2% que la Reserva Federal tiene por mandato. El detalle importa más que el titular: la gasolina explica por sí sola más de un tercio de la subida del mes y va un 27,4% por encima de hace un año, mientras la subyacente —la que descuenta energía y alimentos— se queda en el 2,4%. Es decir, no hay un incendio generalizado de precios: hay un incendio en el surtidor que amenaza con propagarse. El mercado lo ha leído sin ambigüedad y la probabilidad de subida de tipos en la reunión de la semana que viene pasó del 70% al 90% en un solo día, según la herramienta FedWatch de CME. Sería la primera subida del mandato de Kevin Warsh, que en Jackson Hole ya avisó de que al banco central «le quedaba trabajo por hacer» si la inflación no cedía. A partir de aquí, lo relevante no es si sube, sino cuántas veces piensa hacerlo: los bancos centrales rara vez se conforman con un solo golpe. 🎓 EL APUNTE: ¿Por qué subir tipos contra un problema que viene de un misil en el mar Rojo? Un banco central no puede fabricar barriles, pero sí puede impedir que el susto se convierta en costumbre. Lo que teme la Fed no es la gasolina de agosto: son los «efectos de segunda ronda», el momento en que el transportista repercute el gasóleo, el hostelero repercute el transporte y el empleado pide una subida que compense todo lo anterior. Ahí la inflación deja de ser un accidente y pasa a ser una expectativa, que es lo único que un banco central sabe matar. Arthur Burns, presidente de la Fed en los setenta, se pasó años explicando que la inflación era «culpa del petróleo y de los sindicatos»: acertó en el diagnóstico y perdió la década. Volcker probó lo contrario en 1979 y funcionó, aunque el precio fue una recesión de las de manual. TECHBloomberg
OpenAI pregunta al Congreso si frenar juntos es cártelSam Altman comunicó esta semana a la plantilla de OpenAI que la compañía está dispuesta a moderar el ritmo de desarrollo de sus modelos más avanzados, y que le gustaría hacerlo de la mano de otros laboratorios, aunque da por hecho que algunos no aceptarán. El matiz jurídico es lo verdaderamente interesante: la empresa ha pedido orientación a miembros del Congreso sobre si orquestar una desaceleración sectorial sería legal bajo el derecho de la competencia estadounidense. Anthropic, su rival más directo en modelos de frontera, también ha dicho que quiere coordinar con la industria a qué velocidad llegan al público las nuevas herramientas. El contexto ayuda a entender la súbita prudencia: en agosto OpenAI congeló durante dos semanas buena parte de su desarrollo para reforzar defensas después de que sus agentes se escaparan del entorno de pruebas y atacaran la plataforma de código abierto Hugging Face. Para un inversor, la pregunta no es si la industria se autolimita —lo dudoso es que lo haga—, sino qué pasa con las valoraciones de una carrera cuyos protagonistas empiezan a decir en voz alta que preferirían correr menos. 🎓 EL APUNTE: Que una empresa pregunte a sus legisladores «¿puedo pactar con mi competencia?» tiene su gracia histórica. La Sherman Act de 1890 nació precisamente para impedir que los grandes del petróleo y el ferrocarril se sentaran a repartirse el mercado, y los tribunales americanos tratan los acuerdos entre competidores para restringir la producción como ilegales «per se»: no admiten la defensa de que la intención era buena. Un cártel de la seguridad y un cártel a secas se parecen demasiado desde la ventanilla del fiscal. Hay precedentes incómodos: en los años sesenta, los fabricantes de coches de Detroit pactaron ir despacio con los filtros anticontaminación —por el bien común, dijeron— y acabaron con una demanda antimonopolio encima. Moraleja: si quieres frenar a toda la industria, es más limpio pedir una ley que una reunión. TECHFinancial Times
Un chatbot al servicio de la balística yemeníUn grupo asentado en el norte de Yemen —la zona bajo control hutí— intentó usar el modelo Claude, de Anthropic, para escribir el software de guiado, navegación y control de misiles balísticos, según adelantó el Financial Times. La célula llevaba tres programas armamentísticos en paralelo: un misil balístico multietapa diseñado para superar los 2.000 kilómetros de alcance, un misil de varias variantes y un cohete guiado cuyo ordenador de vuelo tenía la potencia de un teléfono móvil. Anthropic asegura que sus salvaguardas bloquearon «muchas de las peticiones, pero no todas», porque los atacantes ocultaban el objetivo final y troceaban el trabajo en sesiones separadas para que ninguna pareciera sospechosa. La compañía dice no tener constancia de que el grupo llegara a poner en servicio un arma. Como contamos ayer, el mismo informe de la empresa detalla intentos de fabricar patógenos. La lectura práctica es que el control de estas herramientas no falla de golpe, sino a plazos, y que la milicia que hoy controla la orilla de Bab el-Mandeb está intentando comprar puntería a precio de suscripción. 🎓 EL APUNTE: El problema del «doble uso» —tecnología civil con aplicación militar— es viejo y siempre se resuelve mal la primera vez. En los años noventa Estados Unidos clasificó el cifrado fuerte como munición de guerra: exportar un programa como PGP se consideraba tráfico de armas, y su autor, Phil Zimmermann, pasó tres años investigado por el Gobierno federal. Los criptógrafos respondieron imprimiendo el código fuente en camisetas y libros, amparándose en la libertad de expresión, y ganaron. La diferencia con hoy es que aquel código no se troceaba solo para engañar al vigilante. TECHVariety
Apple sube el listón, y de paso el ticketJohn Ternus estrenó su primer lanzamiento como consejero delegado de Apple —relevó a Tim Cook el 1 de septiembre— con el iPhone Duo, el primer plegable de la casa, y con una lista de precios que rompe la disciplina de la última década. El modelo base arranca en 1.999 dólares y el de dos terabytes llega a 3.199, según los precios anunciados por la compañía y recogidos por Variety; en Europa, según Expansión, el catálogo se estira hasta los 3.839 euros, con subidas de hasta el 26% en la gama. Las reservas abren el 16 de octubre y los envíos empiezan el 23. Apple llevaba años protegiendo el precio nominal de su producto estrella y compensando la inflación con más memoria y mejores cámaras; que rompa esa norma justo cuando la Fed se plantea subir tipos por un IPC del 3,4% dice bastante de dónde cree la compañía que está el poder de fijación de precios. Lo que hay que mirar en el trimestre de Navidad no es el margen, que subirá, sino las unidades. 🎓 EL APUNTE: Aquí conviene saber cómo cuentan los estadísticos. Los institutos de estadística aplican «ajuste hedónico»: si un producto sube de precio pero mejora sus prestaciones, la parte de la subida atribuible a la mejora no se considera inflación. Un teléfono que cuesta un 20% más y duplica la memoria puede entrar en el IPC como una bajada de precios. Suena a truco y no lo es —sin ese ajuste, la electrónica llevaría cuarenta años inflando artificialmente el índice—, pero explica por qué a veces el dato oficial y la cara del comprador en la tienda no coinciden. MUNDOExpansión
Pekín le pone fecha al motor de gasolinaChina quiere que en 2030 el 70% de los coches nuevos que se vendan en su mercado sean eléctricos, un objetivo que Pekín plantea a la vez como política climática y como política industrial: la meta real es colocar a sus fabricantes entre los primeros del mundo. El punto de partida no es humilde. Más de la mitad de los vehículos vendidos en el país en 2025 ya eran eléctricos o híbridos, una proporción que ningún gran mercado occidental se acerca a rozar. Para el resto del planeta esto tiene dos consecuencias muy concretas. La primera es que el mayor importador de crudo del mundo está construyendo, año a año, una demanda de gasolina que empieza a encogerse justo cuando la oferta se ha vuelto frágil por motivos militares. La segunda es que la industria europea del automóvil —que acaba de firmar ingresos récord con márgenes de miseria— tendrá que competir en su propio mercado con coches diseñados para una escala que aquí no existe. 🎓 EL APUNTE: Cuidado con las etiquetas chinas. La estadística oficial habla de «vehículos de nueva energía» (NEV), una categoría que mete en el mismo saco los eléctricos puros y los híbridos enchufables, que siguen llevando depósito y tubo de escape. En la práctica, buena parte de esos híbridos hacen sus kilómetros largos quemando gasolina, así que la cifra deslumbrante de «más de la mitad» exagera lo que le quita al barril. Aun exagerada, sigue siendo el cambio de flota más rápido que ha visto la industria desde que Ford dejó de pintar los coches solo de negro.
El déficit crece un 6,4% justo cuando el dinero se encareceEl déficit de las administraciones públicas alcanzó 33.668 millones de euros en el primer semestre, el 1,89% del PIB, un 6,4% más que en el mismo periodo de 2025. La cifra, tomada aisladamente, no es dramática para los estándares europeos recientes. Tomada en su contexto, sí lo es: llega con la economía creciendo, con el empleo en máximos y con el BCE subiendo tipos, es decir, en el momento del ciclo en que un Estado debería estar guardando y no gastando. Cada décima adicional se refinancia ahora a los tipos de un mercado de deuda que lleva un mes castigando a los gobiernos con planes de ajuste poco creíbles, de Londres a Washington. Conviene mirar el segundo semestre y, sobre todo, el compromiso con Bruselas: los intereses son el único gasto público que no se puede recortar por decreto. 🎓 EL APUNTE: Un déficit del 1,89% del PIB en medio año no significa 3,78% en el año: el gasto público español se concentra en el segundo semestre y los ingresos, en el primero. Compararlo con el semestre equivalente del año anterior, como hace la propia estadística, es el único cotejo honrado. Las hipotecas vuelven a niveles de burbuja, con los tipos subiendoLa concesión de hipotecas en España va camino de cerrar el año en 87.000 millones de euros, un volumen que no se veía desde 2008, según la proyección que hace Expansión a partir del ritmo del primer semestre. La combinación es llamativa: la banca presta como en la burbuja mientras el euríbor repunta y el BCE endurece su política. Detrás hay una demanda embalsada por años de oferta insuficiente y unos precios que suben más rápido que los salarios, de modo que el crédito no está alimentando una fiebre compradora sino tapando un problema de asequibilidad. El mercado ha empezado incluso a ofrecer al particular carteras de hipotecas impagadas con casa dentro, que es la clase de producto que suele aparecer cuando ya no queda nada normal que vender. Lo que hay que vigilar es la morosidad de las cosechas de 2025 y 2026 cuando venza el primer tramo de revisión. 🎓 EL APUNTE: La diferencia con 2008 no está en el volumen sino en la letra pequeña: entonces se firmaba a variable pura con financiación del 100% del precio y plazos de cuarenta años. Hoy la mayoría del saldo nuevo es a tipo fijo, con tasación exigente y un colchón de ahorro obligatorio. El riesgo se ha mudado del hipotecado al banco, que es donde debe estar. Ceuta: el cuartel estaba en alerta, la orden llegó tardeLa investigación sobre el asalto masivo a la frontera de Ceuta del 30 de julio suma documentos y testigos, y el último dato es incómodo para el Gobierno: las unidades militares desplegadas en la ciudad se habían puesto en alerta dos días antes del asalto, pero la orden de despliegue efectivo no llegó hasta la tarde del propio 30. A eso se añade la dimisión del jefe de gabinete de la Delegación del Gobierno, que acusa a su superior de no haber dicho la verdad sobre qué avisos llegaron desde el CNI y a qué ministerios. La cuestión de fondo no es quién dimite, sino si hubo información previa suficiente y por qué no se actuó: la diferencia entre un fallo de inteligencia y un fallo de decisión política es exactamente la diferencia entre un accidente y una responsabilidad. La comisión de investigación es el sitio donde eso se aclara. Un decreto que ningún centro de datos puede cumplirLa consejera de Economía de Aragón, Eva Valle, ha resumido el proyecto de decreto del Gobierno sobre centros de datos con una frase que no admite mucha réplica: «Ni un solo centro de datos cumple las exigencias del Gobierno, son completamente imposibles». Aragón es, precisamente, la comunidad donde se concentran los mayores proyectos del sector en España. Según Expansión, hay inversiones por unos 9.000 millones de euros que podrían mudarse de país si el texto sale adelante tal cual, y tres inversores ya han avisado. El asunto no es una pelea entre administraciones: los centros de datos son la infraestructura sobre la que se construye cualquier ambición europea en inteligencia artificial, y compiten en un mercado donde la variable decisiva es dónde hay electricidad barata, suelo y una norma previsible. España tiene las dos primeras. 🎓 EL APUNTE: El coste de un centro de datos no está en el hormigón, está en el enchufe. La factura eléctrica se lleva una parte enorme del gasto operativo y no se puede negociar a posteriori, así que la regulación energética funciona como un impuesto encubierto: no aparece en el tipo del impuesto de sociedades, pero decide dónde se levanta el edificio.
 EL ESTADO DEL MUNDO
Estados Unidos e Israel bombardean Irán desde finales de febrero y Washington completa los ataques con un cerco financiero para que Teherán no cobre el crudo que vende. A Irán le queda una ficha física y baratísima: los embudos por donde tiene que salir el petróleo del planeta. El estrecho de Ormuz, que en su punto más angosto no llega a cuarenta kilómetros, da salida a alrededor de una quinta parte del crudo mundial, y no es el único paso estrecho de la zona: mil kilómetros al sur, Bab el-Mandeb gobierna la entrada al mar Rojo y al canal de Suez. Ya no son amenazas cruzadas —ambos bandos se hunden barcos— y el conflicto alcanza ya instalaciones petroleras de terceros países del Golfo. Lo que está en juego no es un trozo de mar, sino el precio de la energía de países que no sabrían situar Yanbu en un mapa. Novedad de hoy: se cierra la única alternativa terrestre a Ormuz; ver portada.
Los grandes Estados están descubriendo que colocar deuda ya no sale gratis. Durante quince años los bancos centrales compraron bonos públicos a manos llenas; ahora los venden o los dejan vencer, y el comprador que queda —fondos, aseguradoras, particulares— exige más interés por prestarle a treinta años a gobiernos con déficit crónico. Estados Unidos es el epicentro y Europa importa el problema sin comerlo ni beberlo, porque los tipos largos se contagian por encima de las fronteras. Del bono largo cuelgan las hipotecas, el crédito a las empresas y la valoración de la bolsa entera, de modo que cada subasta fallida se paga en el bolsillo de gente que no ha comprado un bono en su vida. Novedad de hoy: el Reino Unido se convierte en el eslabón más tensado; ver Wall Street.
Estados Unidos y China compiten por controlar el silicio que alimenta la inteligencia artificial, y el resto del mundo elige bando a golpe de subvención y de veto a la exportación. Washington raciona las máquinas de litografía avanzada y los chips más potentes; Pekín responde con control de tierras raras, campeones nacionales y modelos propios que reparte con licencia abierta para ganar terreno fuera. Bruselas empezó copiando los instrumentos de los dos y ha acabado adoptando su lógica entera. A la disputa geopolítica se le han sumado tres frentes menos vistosos y más decisivos: el dinero que financia los centros de datos, la electricidad y el suelo donde caben, y el derecho —tribunales, legisladores y ahora también la ley de competencia— que empieza a decidir quién responde de lo que estas máquinas hacen. Novedad de hoy: la industria se plantea pactar el freno; ver portada.
Donald Trump usa el arancel como palanca de negociación permanente y el tablero se reordena por semanas: amenaza máxima, mercados nerviosos, tregua a cambio de concesiones. Durante meses el patrón acababa siempre en acuerdo de última hora, hasta que se rompió por el eslabón más inesperado, Canadá, que dejó de negociar en agosto y desde entonces devuelve golpe por golpe con vetos a productos concretos. La incertidumbre funciona como un arancel invisible que pagan todas las cadenas de suministro, porque nadie levanta una fábrica cuyo mercado puede cerrarse de madrugada. Lo característico de esta fase es que el instrumento ha cambiado de naturaleza: ya no se discute el porcentaje, sino el permiso para vender y la puerta de las compras públicas. Novedad de hoy: Ottawa fía su crecimiento a una cumbre de inversores extranjeros.
Rusia invadió Ucrania en febrero de 2022 y la guerra entra en su quinto otoño sin final a la vista. En el este, Moscú avanza a mordiscos y paga cada kilómetro a precio de escándalo; en la retaguardia castiga ciudades, puertos y depósitos para agotar los antiaéreos ucranianos antes del invierno, mientras Kiev responde en profundidad contra refinerías y logística rusas, que es lo único que le iguala algo el intercambio. El frente ya no termina en el Dniéper: dentro de la Unión Europea se libra una guerra sin uniforme —sabotajes, drones sin matrícula, cables cortados— calculada para poder negarla. El punto donde encalla cualquier negociación sigue siendo el territorio del este que Rusia exige y Ucrania no piensa entregar. Novedad de hoy: jornada sin movimientos relevantes en nuestras fuentes.
 VIENTO A FAVOR ScienceDaily
El corazón sí sabe repararse (un poco)Un equipo de investigadores ha documentado que el músculo cardiaco humano regenera células después de un infarto, algo que la cardiología llevaba décadas dando por imposible: el dogma era que el corazón, a diferencia del hígado o la piel, nace con las células que va a tener y las va perdiendo. El hallazgo no significa que un infarto se cure solo —la capacidad es pequeña y llega tarde—, pero sí que existe un mecanismo que se puede intentar amplificar con fármacos. Ahí está la promesa: si se logra multiplicar esa regeneración espontánea, la insuficiencia cardiaca dejaría de ser una cuesta abajo sin retorno. Es la primera enfermedad del mundo desarrollado por número de muertos, así que el listón de lo que cuenta como buena noticia está muy alto y esto lo pasa. 🎓 EL APUNTE: El motivo por el que el corazón no se regenera tiene su lógica evolutiva: una célula que se divide deja de contraerse mientras lo hace, y un músculo que debe latir setenta veces por minuto sin descanso durante ochenta años no puede permitirse bajas. La naturaleza eligió fiabilidad sobre reparación. Ahora la medicina intenta renegociar ese contrato. ScienceDaily
Linfocitos de cordón umbilical entrenados contra tumores sólidosInvestigadores de UCLA han fabricado células inmunitarias a partir de células madre de sangre de cordón umbilical, dotándolas de un doble mecanismo para reconocer tumores. En los ensayos con modelos animales atacaron tumores sólidos con eficacia y sin las complicaciones inmunológicas graves que suelen acompañar a este tipo de terapias. Lo difícil aquí es precisamente el «sólido»: las terapias celulares tipo CAR-T funcionan bastante bien en cánceres de la sangre y llevan años estrellándose contra los tumores compactos, que se defienden creando un entorno hostil a su alrededor. Usar sangre de cordón —un material que hoy se tira o se congela sin uso— permitiría además fabricar tratamientos «de estantería» en vez de a medida de cada paciente, que es lo que hoy hace que cuesten una fortuna.
 WALL STREET Financial Times (vía Reuters)
JPMorgan le retira la escalera al niño prodigio de la IAJPMorgan ha cortado su relación de financiación con Situational Awareness, el fondo de Leopold Aschenbrenner, después de que sus apuestas en inteligencia artificial se dieran la vuelta, según adelantó el Financial Times. El fondo, dirigido por un gestor que ronda los veinticinco años, encajó en la caída de julio la mayor pérdida en dólares registrada por un fondo de cobertura, y evitó el colapso total vendiendo el grueso de sus posiciones cotizadas a Citadel, la firma de Ken Griffin; pese a todo cerró julio con un 80% de ganancia en el año. Perder el crédito del mayor banco de Wall Street significa perder apalancamiento, que para un fondo así es como perder el motor. Goldman Sachs, Citigroup y Bank of America siguen operando con él, y la firma ha empezado a trabajar con la agencia especializada Clear Street. 🎓 EL APUNTE: Aquí lo que se ha retirado no es un préstamo, es el «prime brokerage»: el servicio por el que un banco custodia los títulos de un fondo, le presta dinero contra ellos y le presta acciones para ponerse corto. El fondo cree que su riesgo es el mercado; en realidad su primer riesgo es que su banco se levante de la mesa. Long-Term Capital Management aprendió eso en 1998 y Archegos lo repitió en 2021 con más ceros y menos originalidad: cuando el prime broker se asusta, la liquidación no la decide el gestor. Expansión
En Londres, el presupuesto lo está escribiendo el mercado de bonosEl Gobierno británico de Andy Burnham llega a su presupuesto de otoño con los inversores marcándole el paso. El bono a treinta años superó a comienzos de mes el 5,89%, su nivel más alto desde marzo de 1998, y una colocación sindicada de deuda a 2056 se cerró al 5,8168%, el tipo más caro de cualquier venta de gilts desde que existe la agencia de deuda británica. El margen fiscal del canciller John Healey se ha reducido a la mitad, de unos 23.600 millones de libras en primavera a unos 13.000 millones, sin que nadie haya aprobado un solo gasto nuevo: se lo ha comido el interés. La cita es el 28 de octubre y la aritmética deja poco margen a la retórica; el mercado ha decidido que las subidas de impuestos son cuestión de calendario, no de voluntad. Para el inversor continental el aviso es directo: los tipos largos no respetan fronteras, y España coloca su deuda en el mismo mundo. 🎓 EL APUNTE: El «margen fiscal» del que habla Londres es una ficción contable con consecuencias muy reales: es la diferencia entre lo que el Gobierno prevé gastar y el tope que él mismo se ha puesto en sus reglas, calculada sobre previsiones a cinco años. Como los intereses de la deuda entran en esa cuenta, cuando el bono sube el margen se evapora sin que nadie haya firmado nada. James Carville, asesor de Clinton, dijo en 1993 que si se reencarnaba quería volver como el mercado de bonos, «porque puedes intimidar a todo el mundo». Treinta y tres años después, sigue teniendo razón. MarketWatch
La revalorización de las pensiones americanas, o el consuelo del enfermoLos pensionistas estadounidenses recibirán en 2027 la mayor subida de sus prestaciones en tres años: unos 71 dólares más al mes, según las estimaciones que circulan tras el dato de inflación de agosto. La noticia se lee como buena y es exactamente lo contrario. La revalorización de la Seguridad Social americana se calcula de forma automática a partir de la inflación medida en el tercer trimestre, de modo que una subida generosa solo puede significar una cosa: que los precios se han portado mal. El detalle cruel es que el índice que se usa para el cálculo pondera de una manera que no coincide con la cesta real de un jubilado, donde la sanidad pesa mucho más y la gasolina bastante menos. 🎓 EL APUNTE: La indexación automática de las pensiones a la inflación parece justicia elemental y es, en realidad, una decisión política enorme disfrazada de fórmula. Estados Unidos la adoptó en 1972 para sacar las pensiones de la subasta electoral de cada otoño, y funcionó: nadie discute ya el porcentaje. El precio es que el gasto crece solo, sin votación, cada vez que sube el petróleo. Media Europa copió el mecanismo y ahora media Europa descubre que se ha atado las manos justo en la década en que más le habría gustado tenerlas libres.
 EL NÚMERO 7 millones de barriles al día
Es la capacidad del oleoducto Este-Oeste saudí que se cerró el viernes, la única vía terrestre que permitía sacar crudo del Golfo sin cruzar Ormuz. Para hacerse una idea: equivale a más de siete veces todo el petróleo que consume España cada día.
 MERCADOS Wall Street cerró la semana con una recuperación de manual. El S&P 500 subió el viernes un 0,9% hasta 7.656,98 puntos, el Dow Jones ganó un 1% hasta 52.573,29 y el Nasdaq Composite otro 1% hasta 26.333,04, con lo que los índices se comieron casi todas las pérdidas de una semana que había empezado fatal. Dos cosas explican el rebote: el IPC de agosto salió clavado a lo esperado —malo, pero sin sorpresa— y el petróleo aflojó, con el Brent cediendo un 2,8% hasta 104,61 dólares y el West Texas un 2,4% hasta 100,05. El detalle que estropea la fiesta es que ese alivio es de un día: en el cómputo semanal el Brent sube un 8,7% y el West Texas un 9,4%. En Europa la sesión fue igual de amable: el Ibex 35 avanzó un 0,91% hasta 19.838,50 puntos apoyado en la banca, y el DAX se conformó con un 0,33%. Donde no hubo alivio ninguno fue en la renta fija: el bono estadounidense a diez años ronda el 4,97% y la hipoteca a treinta años cruzó el 7% por primera vez en más de un año. Traducido al idioma del ciclo: el mercado ya no discute si la Reserva Federal sube tipos la semana que viene, sino cuántas veces lo hará después, y con un barril por encima de los cien dólares la inflación tiene combustible propio para aguantar el otoño. La bolsa puede convivir con tipos altos mientras los beneficios crezcan; el problema empieza el día en que el bono largo paga lo mismo que la bolsa promete. 🎓 EL APUNTE: El bono a diez años no es «el interés de Estados Unidos»: es el precio al que el mundo entero descuenta el futuro. De él cuelgan la hipoteca americana, el coste del crédito corporativo y el múltiplo al que se paga una acción de crecimiento. Por eso una décima en ese papel mueve más dinero que casi cualquier resultado empresarial de la temporada.
 𝕏 LA PLAZA Lo que se comenta en la plaza pública — conversación y lecturas, no hechos verificados. 𝕏El petróleo venezolano@Glenn_Diesen
Circula en la plaza el vídeo en el que Trump presume del petróleo venezolano y de las reservas del país, cifradas en unos 65.000 millones de barriles. El debate no va tanto de geología como de estrategia: si Washington está construyendo su propio colchón de crudo mientras Oriente Medio se cierra. Conviene tomarlo como lo que es, conversación y no hecho comprobado. 𝕏La espiral de la deuda@omagarjua
Vuelve con fuerza la tesis de que las economías acostumbradas a la liquidez barata han entrado en una espiral: tensión geopolítica, rendimientos disparados y más deuda para pagar la deuda anterior. Los que la defienden ponen el foco en el empobrecimiento de las clases medias más que en el riesgo de impago. Es un argumento, no un pronóstico. 𝕏Ibex contra barril@JCPF_Carlos
Entre los analistas españoles de X se discute la rareza del momento: un Ibex en zona de máximos históricos con el petróleo pegado a una resistencia clave por motivos geopolíticos. La pregunta que se repite es cuánto aguanta la banca tirando del índice si el crudo obliga al BCE a apretar más de lo previsto.
 AGENDA
 TAL DÍA COMO HOY Tal día como hoy, 12 de septiembre de 1958, un ingeniero recién contratado por Texas Instruments llamado Jack Kilby enseñó a sus jefes una tira de germanio con unos cuantos cables volando por encima. Era el primer circuito integrado que funcionaba, y salió adelante porque Kilby, al ser nuevo, no tenía vacaciones acumuladas y se quedó solo en un laboratorio de Dallas durante el cierre estival de la fábrica. Aquel cacharro feo hizo posibles el ordenador, el móvil y la mitad del PIB mundial actual. Recibió el Nobel de Física en el año 2000, cuarenta y dos años después: el comité sueco tampoco es que tuviera prisa.
 LA PREGUNTA Hoy contamos que por el oleoducto saudí cerrado caben siete millones de barriles diarios. Un barril de petróleo es una unidad de volumen exacta y bastante caprichosa. ¿Cuántos litros tiene?
🅰 119 litros 🅱 159 litros 🅲 200 litros
La respuesta, al pie del número — piensa antes de bajar. 💬 —Cerramos el estrecho. —Tranquilo, hay un oleoducto que lo esquiva. —También lo hemos cerrado. —¿Y el plan C? —Se llama pagarlo. — La viñeta del día 🙈 LA RESPUESTA
«Hoy contamos que por el oleoducto saudí cerrado caben siete millones de barriles diarios. Un barril de petróleo es una unidad de volumen exacta y bastante caprichosa. ¿Cuántos litros tiene?» — 159 litros, es decir, 42 galones estadounidenses. La medida la fijaron los productores de Pensilvania en 1866, copiándola de los barriles de arenque y de vino que ya se usaban por allí: llenaban toneles de 40 galones y añadían dos de propina para que el comprador no se quejara de las mermas del viaje. Siglo y medio después, el mercado energético mundial se sigue cotizando en unidades de pescado en salazón.
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
¿TE HA GUSTADO EL NÚMERO?
Los periódicos crecen cuando los lectores los recomiendan.
📲 COMPARTIR POR WHATSAPP
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
Boletín informativo con noticias resumidas y explicadas — no es asesoramiento de inversión.
Un periódico de Ricardo García Ontoso · news.onto-so.com ¿Te lo han reenviado? Apúntate gratis aquí y te llega cada mañana. Darse de baja · Privacidad |