| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
MUNDOESPAÑAFRENTESMERCADOSGRÁFICOAGENDABITÁCORA
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
Japón cierra la barra libre
El Banco de Japón sube los tipos al 1,25%, el nivel más alto desde 1995. Se acaba el dinero regalado en el último sitio del mundo donde todavía lo era.
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
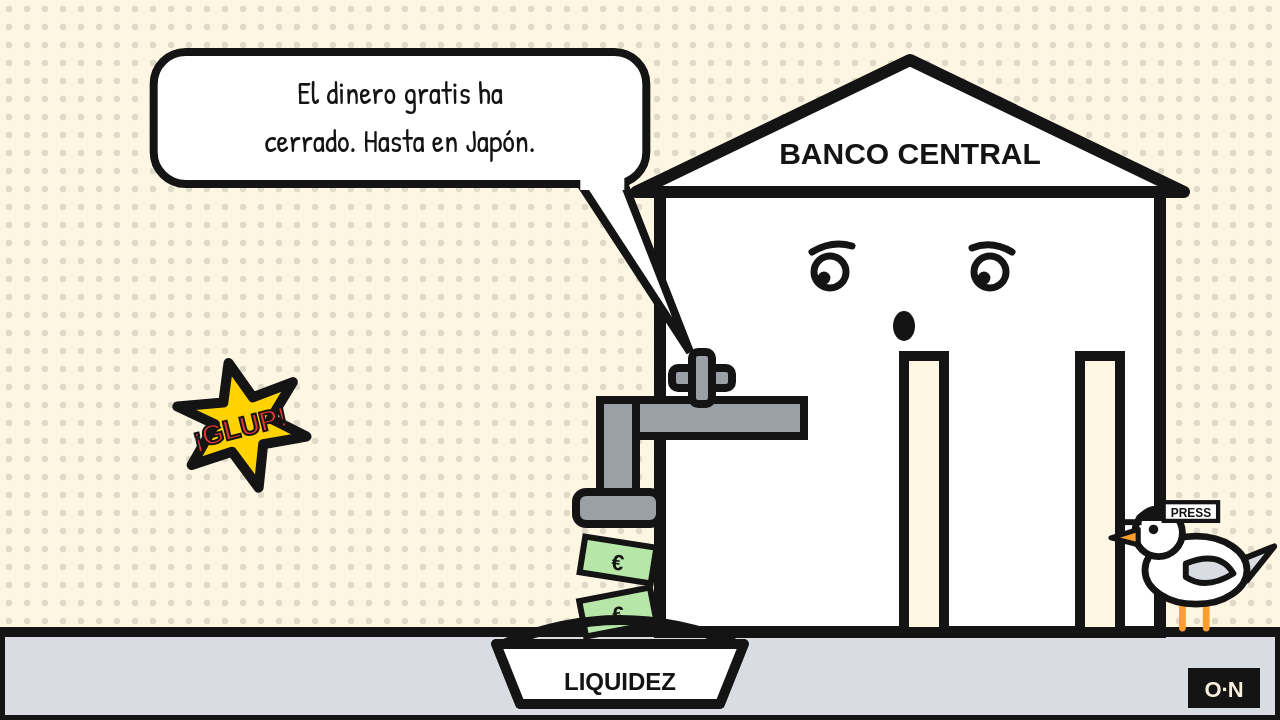 — La viñeta de la casa (busca al Almirante)
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
EN ESTE NÚMERO →
🗺 El temporal de la deuda🔢 156,64 yenes❓ LA PREGUNTA
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
⚡ EN 30 SEGUNDOS
▸ JAPÓN: el Banco de Japón sube los tipos al 1,25%, máximo desde 1995, y el yen se debilita igualmente hasta 156,64 por dólar. ▸ COMERCIO: Trump llama «acto hostil» al plan de convertir a Canadá en miembro asociado de la UE y amenaza con aranceles severos o con dejar de comerciar con Europa. ▸ SUECIA: Kristersson dimite cuando el recuento del voto exterior da la mayoría al bloque de izquierdas por tres escaños. ▸ ESPAÑA: la Airef avisa de que el margen fiscal está agotado, justo cuando la deuda pública baja del 100% del PIB por primera vez desde febrero de 2020. ▸ MERCADOS: Wall Street rebotó el jueves del susto de la Fed —el S&P 500 subió un 1,14%— y esta mañana el Brent cede un 1% hasta 103,77 dólares. ▸ CIENCIA: Oxford identifica 26 tendencias en analíticas rutinarias que delatan un cáncer antes de que ningún valor se salga del rango normal.
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
 EL MUNDO, AYER ★ LA NOTICIA DEL DÍA ★
ECONOMÍACNBC
Treinta y un años después, Japón vuelve a cobrar por el dineroEl Banco de Japón —el banco central del país, el que fija el precio del dinero allí— subió esta madrugada su tipo oficial un cuarto de punto, hasta el 1,25%. No parece gran cosa hasta que se mira la fecha del último precedente: no se veía un tipo tan alto en Japón desde 1995. Durante casi tres décadas, Tokio ha sido el sitio donde el dinero no costaba nada: tipos en cero o por debajo de cero, compras masivas de bonos y una promesa implícita de que aquello no iba a cambiar nunca. La decisión salió adelante por siete votos contra dos —Toichiro Asada y Ayano Sato querían esperar— y llega tras un dato de inflación del 1,9% en agosto y una moneda históricamente débil que Tokio y Washington ya tuvieron que sostener con una intervención coordinada. La reacción fue la contraria a la del manual: el yen, en lugar de fortalecerse con la subida, se dejó un 0,45% hasta 156,64 por dólar, y el bono japonés a diez años bajó casi cinco puntos básicos, hasta el 2,947%. Traducido: el mercado cree que el banco central va por detrás de la inflación, no por delante, y que 1,25% sigue siendo poco para frenar la caída de la moneda. Importa fuera de Japón porque el ahorro japonés lleva treinta años financiando medio mundo, de los bonos del Tesoro americano a la deuda australiana, y cada subida de tipos en Tokio da una razón más para repatriar ese dinero. A vigilar: si el yen no deja de caer pese a las subidas, la siguiente parada es otra intervención en el mercado de divisas, y esa suele salir cara. 🎓 EL APUNTE: El carry trade es el negocio más viejo y más simple de las finanzas: te financias donde el dinero es barato, inviertes donde renta más y te quedas la diferencia. Japón lleva treinta años siendo esa barra libre: pides prestado al 0% en yenes y compras lo que te apetezca en cualquier otro sitio. El truco tiene una trampa: el préstamo se devuelve en yenes, así que si la moneda se aprecia de golpe la ganancia se evapora y todo el mundo vende a la vez lo que había comprado. Eso fue exactamente el 5 de agosto de 2024, cuando el Nikkei se dejó un 12,4% en una sola sesión —su peor día desde 1987— porque miles de inversores deshicieron la jugada al mismo tiempo. Un día el préstamo barato te paga las vacaciones y al siguiente te vende la casa.
ECONOMÍACNBC
Bruselas corteja a Ottawa y Washington pasa la facturaLa Unión Europea estudia crear una figura que hoy no existe —la de «miembro asociado»— y ofrecérsela a Canadá: acceso amplio al mercado único y cooperación en defensa, sin silla en el Consejo ni obligación de asumir todo el acervo comunitario. Donald Trump ha respondido con una amenaza condicionada y bien calculada: «si me parece en algo un acto hostil, pondré aranceles muy serios o dejaré de comerciar con Europa en muchas cosas». El razonamiento que dio es que «Canadá ha sido un pésimo socio comercial», lo que explica bastante bien por qué Ottawa lleva meses buscándose otro. La figura ni siquiera está diseñada: habría que inventarla y ratificarla en los Veintisiete, un trámite que se mide en años. Y ya hay cola: según El Español, Australia y Nueva Zelanda han empezado a sondear a Bruselas con la misma idea en la cabeza, ocho meses después de que el primer ministro canadiense, Mark Carney, pidiera en Davos que las potencias medias dejaran de negociar de una en una con los gigantes. A vigilar: si la amenaza se concreta en un porcentaje o se queda en el terreno de la conversación, que es donde ha vivido casi siempre. 🎓 EL APUNTE: Al economista Jacob Viner le debemos la idea que está en el fondo de esta bronca. En 1950 explicó que una unión aduanera hace dos cosas a la vez: crea comercio —los socios se compran entre ellos lo que antes no se compraban— y lo desvía —le quitan pedidos a un tercero más eficiente solo porque ahora paga arancel—. Si Canadá entra en la órbita europea, parte de lo que hoy cruza la frontera de Detroit acabará cruzando el Atlántico, y el tercero desviado sería Estados Unidos. Trump no ha leído a Viner, pero ha entendido la segunda mitad perfectamente. MUNDOEl Español
Suecia cuenta los sobres de fuera y cambia de gobiernoUlf Kristersson, primer ministro sueco desde 2022 y líder del partido conservador Moderado, anunció su dimisión al confirmarse el recuento definitivo de las legislativas del domingo. El bloque de centroizquierda se impuso por 49,5% frente al 48,8% del bloque de derechas, lo que en escaños se traduce en 176 contra 173: tres asientos y el voto de los suecos en el extranjero, que se cuenta el último y esta vez decidió la partida. El relevo natural es Magdalena Andersson, socialdemócrata, ex ministra de Hacienda y ya primera ministra entre 2021 y 2022, precisamente hasta que Kristersson la desalojó. Formar gobierno será más difícil que ganar: el Partido de Izquierda exige entrar en el Ejecutivo y el Partido del Centro se niega a apoyar nada que lo incluya. Importa más allá de Escandinavia porque Suecia entró en la OTAN en 2024, después de dos siglos largos de neutralidad, y el gobierno que salga de esta negociación hereda ese compromiso con la factura de defensa incluida. 🎓 EL APUNTE: Suecia practica lo que los constitucionalistas llaman parlamentarismo negativo, y es una rareza que explica su política entera. Allí no hace falta que una mayoría vote a favor del primer ministro: basta con que una mayoría no vote en contra. Por eso el país lleva décadas gobernado por minorías que sobreviven a base de abstenciones ajenas, y por eso un bloque puede ganar por tres escaños y aun así pasarse meses sin saber quién manda. Ganar la elección y ganar el gobierno son dos deportes distintos. TECHSEC
La SEC deja que las acciones se conviertan en fichasEl supervisor bursátil estadounidense, la SEC, ha emitido una exención temporal —la llama «exención de innovación»— que permite durante cinco años negociar acciones tokenizadas: los mismos títulos de siempre, pero representados por un apunte en una cadena de bloques pública en lugar de en los registros tradicionales. No es una norma, es una orden con fecha de caducidad: el regulador prefiere dejar que el mercado se desarrolle bajo vigilancia y decidir después si merece reglas permanentes. Las condiciones son estrictas y dicen bastante sobre los miedos del regulador: quien tenga la ficha debe tener exactamente los mismos derechos que el accionista clásico, los contratos automáticos que ejecutan las operaciones han de ser públicos y auditables, hay límites de negociación y las suspensiones de cotización deben coordinarse con el resto del mercado. El premio que persigue la industria es la negociación permanente y la liquidación instantánea: hoy una compra de acciones en Estados Unidos tarda un día hábil en quedar firme. A vigilar: la SEC ha abierto consulta pública, y de esos comentarios saldrá si esto acaba siendo un carril nuevo o un experimento con fecha de defunción en 2031. 🎓 EL APUNTE: Esto se llama sandbox regulatorio y no lo inventó ningún cripto-entusiasta: lo estrenó en 2016 el supervisor financiero británico, la FCA, con una idea sensata. Si prohíbes lo nuevo, se va a otro país; si lo dejas suelto, revienta algo. La tercera vía es un cajón de arena: unos pocos participantes, límites de tamaño, supervisión estrecha y permiso para equivocarse en pequeño. Media docena de reguladores lo copiaron en cinco años. La SEC, que llevaba una década tratando a los tokens como sospechosos, acaba de construirse el suyo. ECONOMÍAExpansión
Europa se monta su propia tienda de tierras rarasLa Comisión Europea creará un organismo público que centralice las compras y las reservas estratégicas de tierras raras y otras materias primas críticas para los Veintisiete. La lógica es la del comprador único: si veintisiete gobiernos y mil empresas negocian por separado con un proveedor que es prácticamente el único del mundo, el proveedor pone el precio. Ese proveedor es China, que no tiene el monopolio de la mina pero sí el del procesado —la parte sucia, cara y difícil— y que en los últimos años ha convertido las licencias de exportación en un instrumento de política exterior. Detrás de esos materiales está casi todo lo que Europa dice querer fabricar: imanes de motores eléctricos, turbinas, semiconductores y, sobre todo, industria de defensa. Bruselas repite aquí el manual de las compras conjuntas de vacunas de 2020, que funcionó razonablemente bien en el precio y regular en la velocidad. A vigilar: quién paga el almacén, porque una reserva estratégica es un coste seguro contra un riesgo incierto, y ese es el tipo de gasto que los ministros de Hacienda descubren tarde. 🎓 EL APUNTE: Las tierras raras no son raras. El cerio es más abundante en la corteza terrestre que el cobre, y el neodimio más que el plomo. Lo difícil es separarlas: tienen propiedades químicas casi idénticas, aparecen siempre juntas y aislarlas exige cientos de ciclos de disolución con ácidos y residuos radiactivos de propina. El nombre viene de Ytterby, una cantera sueca minúscula de la que salieron cuatro elementos bautizados con sílabas de ese mismo pueblo: itrio, terbio, erbio e iterbio. Ningún lugar del planeta ha exportado tanta tabla periódica por metro cuadrado. TECHTechCrunch
Huawei le pone fecha a su respuesta a NvidiaHuawei, el gigante tecnológico chino vetado por Washington desde 2019, ha anunciado que lanzará en el primer trimestre de 2027 un nuevo chip de inteligencia artificial para competir con Nvidia, la empresa estadounidense que domina ese mercado y cuyos modelos más potentes tienen prohibida la venta en China. El anuncio es tan interesante por lo que dice como por lo que admite: poner fecha a más de un año vista significa reconocer que la distancia existe y que se mide en trimestres. Pekín lleva desde 2022 empujando a sus grandes compradores —operadores, nube estatal, universidades— a comprar silicio nacional aunque rinda menos, con la idea de que el volumen acabe pagando la curva de aprendizaje. El cuello de botella no es el diseño sino la fabricación: las máquinas de litografía más avanzadas del mundo las hace una sola empresa, la neerlandesa ASML, y no puede venderlas a China. A vigilar: si el chip llega en fecha, la cuestión no será si iguala a Nvidia, sino cuánta electricidad hace falta para compensar la diferencia. 🎓 EL APUNTE: Cuando no puedes hacer el transistor más pequeño, haces el paquete más grande. La industria lleva años exprimiendo el llamado empaquetado avanzado: apilar varios chips en vertical y coserlos con conexiones cortísimas, de modo que el conjunto rinda como uno solo más moderno. Funciona, pero se paga en vatios y en calor, que es la razón por la que la guerra de los chips ha acabado siendo también una guerra por la electricidad y por el suelo donde caben los centros de datos. Un chip atrasado se compensa con una central eléctrica; un chip moderno también, pero con menos.
La Airef dice en voz alta lo que no cabe en el PresupuestoLa nueva presidenta de la Autoridad Independiente de Responsabilidad Fiscal, Inés Olóndriz, avisó el jueves de que «ya estamos al límite de nuestro margen fiscal y al límite de incumplir nuestros compromisos con Europa», y dio por incumplido el techo de gasto de este mismo año. El aviso concreto va sobre las ayudas a los carburantes, que la institución ve difíciles de sostener, y sobre la previsión de déficit, que empeora. Debajo hay un problema más serio que la caja de un ejercicio: los costes laborales unitarios encadenan veintidós trimestres al alza, la productividad total de los factores creció un 1% entre 2022 y 2025 mientras los salarios subían alrededor de un 8%, y el 60% del empleo asalariado sigue concentrado en turismo, hostelería y construcción. Con la inflación en el 4,3% y presionando al alza los convenios, el círculo se cierra solo. ABC lo resume en una frase que el Gobierno no comparte y los números no desmienten: el próximo Ejecutivo, sea quien sea, hereda el mayor ajuste fiscal desde la Gran Recesión. 🎓 EL APUNTE: Un dato para tener a mano: el coste laboral medio por trabajador y mes subió un 4% en el segundo trimestre, hasta 3.388,15 euros, el valor más alto para un segundo trimestre desde que el INE arrancó la serie en el año 2000. La deuda baja del 100% sin que nadie haya devuelto un euroLa ratio de deuda pública sobre PIB cayó en julio hasta el 99,9%, 2,4 puntos menos que un año antes y por debajo del 100% por primera vez desde febrero de 2020, justo antes de la pandemia. El titular es bueno y merece decirse. La letra pequeña también: una ratio es una división, y esta ha mejorado sobre todo porque ha crecido el denominador. El PIB nominal —la producción medida a precios corrientes, con la inflación dentro— viene creciendo por encima del 5% anual, mientras el saldo vivo de deuda en euros no ha bajado: sigue en máximos históricos. Dicho de otro modo, España no ha adelgazado, es que la báscula pesa en otra unidad. Es una mejora real —la deuda se compara con la capacidad de pagarla, no consigo misma— pero frágil: en cuanto la inflación afloje, el denominador deja de hacer el trabajo y solo queda la vía aburrida, que es gastar menos de lo que se ingresa. Nunca hubo tantos permisos para construir ni tan pocas grúasLa superficie con licencia para levantar viviendas en España está en su nivel más alto desde 2019. Las obras, en cambio, se paran. El motivo que dan los propios promotores es doble y muy poco ideológico: no hay mano de obra —albañiles, encofradores, instaladores— y los materiales se han encarecido hasta romper los números con los que se pidió el visado. El resultado es la peor combinación posible en plena crisis de oferta: papel abundante y ladrillo escaso, con los precios haciendo lo que hacen los precios cuando la demanda no encuentra producto. Conviene recordar que un visado no es una vivienda: entre el permiso y las llaves pasan de dos a tres años, y por el camino se cae una parte. Mientras tanto, en Valencia el Ayuntamiento ha decidido pagar los abogados a los vecinos que denuncien pisos turísticos, que es otra manera de reconocer que el problema es que faltan casas donde vive la gente. Al autónomo le quedan tres meses para reprogramar la facturaEl 1 de enero de 2027 entra en vigor para los trabajadores por cuenta propia la obligación de emitir facturas con Verifactu, el sistema de Hacienda que exige que cada factura quede registrada de forma inalterable y encadenada con la anterior, de modo que no se pueda borrar ni retocar sin dejar rastro. Quedan poco más de tres meses y buena parte del colectivo todavía no ha adaptado su programa de facturación, cuando no factura directamente con una hoja de cálculo. La confusión no ayuda: Verifactu es un sistema de control tributario contra el fraude y la factura electrónica obligatoria es otra cosa distinta, con otro calendario, y casi nadie fuera de una asesoría distingue una de otra. El coste de cumplir —software, asesor, horas— lo pone íntegro el autónomo; el ahorro en fraude se lo queda el Estado. Que la medida esté bien pensada no la hace gratis, y a fin de año habrá prisas. 🎓 EL APUNTE: El truco técnico se llama encadenamiento de registros: cada factura incorpora una huella de la anterior, así que alterar una obliga a rehacer todas las siguientes. Es exactamente el principio que sostiene una cadena de bloques, puesto al servicio de la Agencia Tributaria. La Eurocámara escribe «invasión» y el PSOE vota que noEl pleno del Parlamento Europeo aprobó el jueves una resolución no vinculante que describe como «invasión» la entrada masiva de migrantes en Ceuta del 30 y 31 de julio, alerta de la «instrumentalización» de la migración como arma híbrida y recuerda a Marruecos la soberanía española sobre la ciudad. La iniciativa salió adelante con los votos del Partido Popular Europeo, los conservadores y la extrema derecha, y con el voto en contra de los socialistas, que sostienen que ese término «solo alimenta la xenofobia». El texto también señala la regularización extraordinaria aprobada este año por el Gobierno como un factor de «efecto llamada», que es la parte que más escuece en Moncloa. Una resolución del Parlamento Europeo no obliga a nada, pero fija un relato en el único foro donde España no controla el micrófono, y lo hace rompiendo la gran coalición que sostiene a Von der Leyen. El siguiente asalto es presupuestario: de la relación con Rabat cuelgan acuerdos de pesca, agricultura y control migratorio que sí se firman con dinero.
 EL ESTADO DEL MUNDO
Los Estados ricos se acostumbraron a financiarse gratis y el mercado ha dejado de regalarles el dinero. Durante quince años los bancos centrales compraron deuda pública a manos llenas; ahora la venden o la dejan vencer, y quien queda al otro lado del mostrador —fondos, aseguradoras, particulares— exige más interés por prestar a treinta años a gobiernos con déficit crónico. Estados Unidos es el epicentro y Europa paga el peaje sin haber pedido nada, porque los tipos largos cruzan fronteras sin pasaporte. De ese bono largo cuelgan las hipotecas, el crédito a las empresas y la valoración de la bolsa entera. Lo que define esta fase es que la inflación ha vuelto por la vía de la energía justo cuando los bancos centrales deberían estar aflojando, de modo que ya no hay red debajo del trapecio. Novedad de hoy: Japón se pasa al bando de los que suben; ver portada.
Estados Unidos e Israel bombardean Irán desde finales de febrero y Washington completa la presión con un cerco naval y financiero para que Teherán no pueda vender ni cobrar su crudo. A Irán le queda una ficha física y baratísima: los embudos por los que tiene que salir el petróleo del planeta. El estrecho de Ormuz, que en su punto más angosto no llega a cuarenta kilómetros, da salida a alrededor de una quinta parte del crudo mundial; mil kilómetros al sur, el Bab el-Mandeb gobierna la entrada al mar Rojo y al canal de Suez, con los hutíes yemeníes controlando ya las dos orillas. Lo característico de esta fase es que los productores del Golfo se han quedado sin rutas de esquiva: los oleoductos que servían para saltarse el estrecho están averiados o atacados, así que el crudo vuelve al embudo que más miedo da. Novedad de hoy: Riad empuja más barriles por el estrecho; ver Wall Street.
Donald Trump usa el arancel como palanca de negociación permanente y el tablero se reordena cada pocas semanas: amenaza máxima, mercados nerviosos, tregua a cambio de concesiones. Durante meses el guion terminaba siempre en acuerdo de última hora, hasta que se rompió por el eslabón más inesperado, Canadá, que dejó de negociar en agosto y desde entonces devuelve golpe por golpe y busca socios nuevos. La incertidumbre funciona como un arancel invisible que pagan todas las cadenas de suministro, porque nadie levanta una fábrica cuyo mercado puede cerrarse de madrugada. Lo característico de esta fase es que ya no se discute el porcentaje sino el permiso para vender, y que el castigo empieza a aplicarse no por lo que un país hace sino por con quién se junta. Novedad de hoy: Washington pone precio a la amistad euro-canadiense; ver portada.
Estados Unidos y China se disputan el control del silicio que alimenta la inteligencia artificial, y el resto del mundo elige bando a golpe de subvención y de veto a la exportación. Washington raciona las máquinas de litografía avanzada y los chips más potentes; Pekín responde con control de materiales críticos, campeones nacionales y modelos propios que reparte con licencia abierta para ganar terreno fuera. A la disputa geopolítica se le han sumado tres frentes menos vistosos y más decisivos: el dinero que financia los centros de datos, la electricidad y el suelo donde caben, y el derecho que empieza a decidir quién responde de lo que estas máquinas hacen. La grieta nueva no separa países sino que atraviesa la propia industria: unos piden reglas y otros sostienen que el mercado ya se encarga. Novedad de hoy: Pekín pone fecha y Bruselas monta central de compras; ver portada.
Rusia invadió Ucrania en febrero de 2022 y la guerra entra en su quinto otoño sin final a la vista. En el este, Moscú avanza a mordiscos y paga cada kilómetro a precio de escándalo; en la retaguardia castiga ciudades, puertos y depósitos para agotar los antiaéreos ucranianos antes del invierno, mientras Kiev responde en profundidad contra refinerías y logística rusas, que es lo único que le iguala algo el intercambio. El frente ya no termina en el Dniéper: dentro de la Unión Europea se libra una guerra sin uniforme —sabotajes, drones sin matrícula, cables cortados— calculada para poder negarla. Lo característico de esta fase es que el peso se ha desplazado del campo de batalla a la contabilidad, y que el Kremlin ha empezado a cobrarse la factura en propiedades ajenas. Novedad de hoy: Moscú interviene filiales de dos multinacionales europeas; ver la plaza.
 VIENTO A FAVOR ABC
El cáncer deja rastro en la analítica mucho antes de que salte la alarmaUn equipo de la Universidad de Oxford ha demostrado que lo importante de un análisis de sangre no es el valor, sino la trayectoria. Estudiando pacientes de atención primaria con pérdida de peso sin causa aparente, identificaron 26 tendencias en parámetros rutinarios asociadas a un mayor riesgo de cáncer, incluso cuando cada medición aislada estaba dentro de la normalidad. Algunas apuntan a tumores concretos: el volumen corpuscular medio se mueve antes en el cáncer de colon y en el linfoma; los leucocitos y neutrófilos, en el de pulmón; los glóbulos rojos y el hematocrito, en el de próstata. La gracia del hallazgo es que no exige ninguna tecnología nueva ni ninguna prueba cara: usa analíticas que ya se hacen por millones y que llevan años archivadas en la historia clínica. Lo difícil no era medir, era mirar la película en lugar de la foto. 🎓 EL APUNTE: Los rangos de normalidad de una analítica no son verdades biológicas: se calculan como el intervalo donde cae el 95% de una población sana de referencia. Eso significa que uno de cada veinte individuos perfectamente sanos sale «fuera de rango» por pura estadística, y que alguien puede deteriorarse durante años sin salirse nunca. Comparar a un paciente consigo mismo es, casi siempre, mejor idea que compararlo con la media de un país. CNN en Español
Un gato al que todo el mundo conocía menos la cienciaEn los bosques nublados de los Yungas bolivianos vivía un felino diminuto que los biólogos daban por tigrillo y que los vecinos llamaban tilcayo. Resulta que era una especie desconocida. Se llama ya Leopardus tilcayo, mide unos 46 centímetros de cabeza a cuerpo y pesa alrededor de 1,4 kilos, menos que un gato doméstico corriente. Es la primera especie de felino descrita en más de un siglo: la anterior fue el gato de las pampas uruguayo, en 1923. El hallazgo, publicado en Current Biology, salió de un estudio genómico de 38 ejemplares del género Leopardus procedentes de ocho países, que ha partido en al menos cinco especies distintas lo que se creía una sola muy extendida. Que en 2026 aún se encuentren mamíferos nuevos a la vuelta de la esquina dice algo razonablemente esperanzador sobre lo poco que hemos mirado. 🎓 EL APUNTE: Esto se llama especie críptica: dos animales que parecen el mismo bicho y llevan millones de años sin cruzarse. Hasta que el ADN se abarató, la taxonomía se hacía con regla y cráneos en un cajón, y todo lo que se parecía iba al mismo montón. El nombre elegido, además, hace justicia: el que sabía que era distinto era el vecino que le había puesto nombre.
 WALL STREET MarketWatch
El bono americano encadena su peor racha en más de un siglo, y aun así entran compradoresEl Tesoro estadounidense a diez años —la referencia de la que cuelga el precio del crédito en medio mundo— está firmando la peor racha de su historia moderna: más de cien años de datos y ninguna secuencia comparable de pérdidas para quien lo tenía en cartera. La paradoja es que, cuanto peor se porta, más dinero nuevo atrae. «Cuanto más suben las rentabilidades, al menos para el dinero nuevo, más apetecible resulta pensar en meter dinero en bonos», resume un estratega citado por MarketWatch. Las dos cosas son ciertas a la vez y no se contradicen: el que ya estaba dentro pierde, el que entra hoy compra el cupón más alto en veinte años. La duda no es el cupón sino la duración del viaje, porque un bono a treinta años comprado al 5% da mucho dinero si los tipos bajan y mucho disgusto si vuelven a subir. 🎓 EL APUNTE: Aquí vive el malentendido más caro del ahorrador conservador: un bono del Estado no puede perder dinero. Sí puede, y mucho, si lo vendes antes de tiempo. El precio y la rentabilidad se mueven en direcciones opuestas —si el mercado paga hoy un 5% por un bono nuevo, el tuyo al 2% solo se vende con descuento— y la medida de cuánto duele se llama duración. Un bono a treinta años comprado al 5% tiene una duración cercana a quince: cada punto porcentual que suben los tipos le quita alrededor de un 15% al precio. La palabra «seguro» se refiere a que te devolverán el dinero, no a que no vayas a sufrir por el camino. AP
La subida de la Fed llega a la cocina americana por la puerta de la hipotecaEl tipo medio de la hipoteca a treinta años en Estados Unidos subió esta semana al 6,95% desde el 6,76% anterior, según Freddie Mac, la agencia semipública que publica la referencia. Es la cuarta semana consecutiva al alza, el nivel más alto en más de diecinueve meses y un mundo de distancia frente al 6,26% de hace un año. Ahí se ve el mecanismo de transmisión completo: el banco central sube el tipo a un día, el mercado se lo lleva al bono a diez años y el banco lo traslada a la cuota mensual de una familia que no ha oído hablar de Kevin Warsh en su vida. El efecto sobre el mercado inmobiliario es doble y perverso: frena al comprador, pero también al vendedor, porque quien tiene una hipoteca firmada al 3% no se muda salvo urgencia. Menos oferta y menos demanda a la vez es la receta para un mercado congelado, no para uno que corrige. 🎓 EL APUNTE: Los americanos firman casi siempre a tipo fijo a treinta años, un producto que aquí sería impensable y que allí existe porque el Estado lo sostiene: dos agencias, Fannie Mae y Freddie Mac, compran las hipotecas a los bancos y las empaquetan con garantía pública. Ese invento, nacido de la Gran Depresión, es también el que ha creado el efecto candado actual: millones de familias atrapadas en una hipoteca barata que no pueden llevarse a otra casa. Fox Business
Las aerolíneas empiezan a borrar vuelos del horarioAmerican, United y Southwest están recortando vuelos ya programados porque el queroseno se ha puesto por las nubes con la guerra de Irán, y eso ocurre pese a que la demanda aguanta y los billetes se venden. United retira en torno a un 5% de su capacidad prevista y ha empezado por cancelar vuelos de diciembre, con más tijera anunciada para principios de 2027 si el combustible no afloja; Southwest ha reducido a la mitad su crecimiento previsto para 2026; American calcula que la última subida del combustible le añadirá unos 1.000 millones de dólares de coste solo en el cuarto trimestre. Lo que desaparece primero no son los vuelos llenos, sino los baratos: las rutas de margen fino, que son justamente las que usa quien viaja por precio. El IPC americano ya recoge la factura, con los billetes de avión en torno a un 25% más caros que hace un año entre junio y agosto. 🎓 EL APUNTE: Una aerolínea es una refinería con alas y márgenes de supermercado: el combustible suele llevarse entre la cuarta y la tercera parte de sus costes, mientras el margen neto del sector se mueve en un dígito bajo. Con esas proporciones, un encarecimiento fuerte del queroseno se lleva por delante el resultado del año salvo que alguien pague más o vuele menos. Por eso el sector lleva décadas jugando a las coberturas, que es apostar sobre el precio del petróleo para poder dedicarse a otra cosa. MarketWatch
Arabia Saudí vuelve a meter el crudo por el embudo que todos temenCon su gran oleoducto Este-Oeste fuera de servicio, Arabia Saudí está empujando más exportaciones de crudo a través del estrecho de Ormuz, que es precisamente la ruta que el reino construyó ese oleoducto para poder evitar. El tubo atraviesa el país de costa a costa y permite sacar barriles por el mar Rojo sin pasar por delante de Irán; sin él, Riad vuelve a depender del paso más vigilado del planeta. Para el mercado es una noticia de doble filo: hay más oferta disponible ahora, lo que ayuda a explicar que el Brent afloje, pero concentrada en el punto donde un solo incidente lo cambia todo. Lo que hay que mirar no es el precio de hoy, sino la prima de riesgo: cuando la única ruta disponible es también la más frágil, el seguro del petrolero se convierte en un dato macroeconómico. 🎓 EL APUNTE: El seguro marítimo tiene un capítulo que casi nadie mira hasta que estalla algo: la prima de riesgo de guerra, que se cotiza por travesía y como porcentaje del valor del barco. En tiempos tranquilos es una cifra ridícula, centésimas de punto; en una zona declarada de alto riesgo puede multiplicarse por cincuenta y añadir varios dólares al coste de cada barril transportado. Los aseguradores del Lloyd's de Londres llevan trescientos años poniéndole precio al miedo, y rara vez se equivocan por defecto.
 EL NÚMERO 156,64 yenes
Lo que costaba un dólar en Tokio después de que el Banco de Japón subiera los tipos: la moneda se debilitó en lugar de fortalecerse, que es justo lo contrario de lo que dice el manual. Cuando empezó 2022, ese mismo dólar se compraba con unos 115 yenes.
 MERCADOS Wall Street se quitó el susto de encima. Tras el batacazo del miércoles por la primera subida de tipos de la Fed en tres años, el jueves rebotó con ganas: el S&P 500 cerró en 7.637,76 puntos (+1,14%), el Nasdaq Composite en 26.418,30 (+1,69%) y el Dow Jones sumó 316,14 puntos hasta 51.778,04 (+0,61%). El motivo no fue que los inversores cambiaran de opinión sobre los tipos, sino que decidieron leer el mensaje de Kevin Warsh como lo que dice ser —un banco central decidido a que la inflación no se enquiste— y ayudó que el crudo y las rentabilidades de los bonos aflojaran a la vez. Europa acompañó: el Ibex 35 cerró el jueves en 19.834,5 puntos, un 0,98% arriba, recuperando la cota de los 19.800. Esta mañana el protagonismo se ha ido a Asia por la subida de tipos del Banco de Japón, que abre el periódico: el yen se ha debilitado un 0,45% hasta 156,64 por dólar y el bono japonés a diez años ha bajado a 2,947%. El Brent cede un 1% hasta 103,77 dólares, el euro se cambia a 1,1485 dólares y el oro cotiza en 4.365,45 dólares. Los futuros americanos vienen planos. La foto macro es coherente y poco cómoda: los bancos centrales del mundo rico están subiendo el precio del dinero a la vez, empujados por una inflación que llega de la energía y no de la demanda. Subir tipos contra un choque de oferta enfría el crecimiento sin abaratar el barril, y esa es exactamente la letra pequeña que los mercados aún no han terminado de leer. 🎓 EL APUNTE: Cuando media docena de bancos centrales suben tipos casi a la vez, cada uno calcula el efecto de su propia subida y ninguno el de la suma. Los economistas lo llaman falacia de composición, y es la razón por la que los ciclos de endurecimiento coordinado suelen pasarse de frenada: el freno que cada uno pisa con suavidad se nota en el conjunto como un frenazo.
 𝕏 LA PLAZA Lo que se comenta en la plaza pública — conversación y lecturas, no hechos verificados. 𝕏La deuda española@alejperez_
El dato de julio ha encendido el debate previsible: hay quien celebra que España haya reducido deuda más que nadie en cinco años sin recortar gasto social, y quien responde que la ratio baja por la inflación, no por la disciplina. Las dos cosas caben en la misma tabla, que es lo que hace el argumento tan cómodo para ambos bandos. 𝕏Activos intervenidos en Rusia@KyivIndependent
El decreto por el que Moscú ha puesto bajo administración temporal las filiales rusas de Nestlé y Auchan corre por la plaza como aviso a navegantes empresariales. El debate no es si es legal allí, sino qué vale hoy en el balance de una multinacional un activo que el Kremlin puede reasignar por decreto un jueves cualquiera. 𝕏España y Marruecos@findesemanacope
Con Ceuta en el Parlamento Europeo, la conversación se ha desplazado del titular político a la contabilidad: electricidad, gas, camiones de fruta y verdura. Se discute cuánto de la relación es dependencia mutua y cuánto es una palanca que solo aprieta en una dirección, y ahí las cifras dan menos consuelo del que dan los discursos.
 FUERA DE JUEGO Expansión
Del césped al palco: por qué las estrellas compran clubes de barrioLeo Messi prepara su desembarco en el CD Eldense después de haber entrado en la UE Cornellà, por el mismo camino que Gerard Piqué abrió con el FC Andorra. La lógica no es sentimental, aunque el vínculo emocional ayude a vender la operación: un club modesto se compra por una fracción de lo que cuesta una participación simbólica en uno grande, y a cambio se obtiene control total, una cantera, una marca y una opción de revalorización que depende de algo tan poco financiero como ganar partidos. Cada ascenso multiplica los ingresos por televisión de golpe, lo que convierte al club pequeño en un activo con un perfil parecido al de una opción: pierdes poco si no pasa nada y ganas mucho si sube. El riesgo tampoco se disimula: los sueldos crecen con la categoría, el descenso es una amortización acelerada y el mercado de compradores para un club de Segunda B es exactamente igual de pequeño que el club. 🎓 EL APUNTE: El precedente que todos citan sin nombrarlo es el Wrexham galés, comprado hace un lustro por dos actores por alrededor de dos millones de libras y convertido en una serie de televisión que financió el ascenso en vez de al revés. La lección no fue futbolística sino contable: el club dejó de ser el negocio y pasó a ser el decorado del negocio.
 AGENDA
 TAL DÍA COMO HOY Tal día como hoy, 18 de septiembre de 1851, salió a la calle el primer número del New-York Daily Times: cuatro páginas, un centavo y un editorial de Henry Jarvis Raymond que todavía se cita. Prometía no escribir «como si estuviéramos en un ataque de furia» y advertía de que se enfadaría lo menos posible, porque hay pocas cosas que de verdad lo merezcan. Ciento setenta y cinco años después el periódico sigue saliendo, ya no cuesta un centavo y el enfado ha encontrado plataformas más rentables.
 LA PREGUNTA El apunte de hoy explica el carry trade: financiarse en yenes casi gratis para invertir donde se paga más. En los años 2000 ese negocio no lo movían solo los fondos de Londres, sino miles de inversoras particulares japonesas que operaban con divisas desde el salón de su casa. ¿Con qué apodo las bautizaron los mercados?
🅰 Las señoras Tanaka 🅱 Las señoras Watanabe 🅲 Las señoras Suzuki
La respuesta, al pie del número — piensa antes de bajar. 💬 —¿Y ahora que en Japón el dinero cuesta dinero, dónde nos financiamos? —Donde siempre: en el futuro de otro. — La viñeta del día 🙈 LA RESPUESTA
«El apunte de hoy explica el carry trade: financiarse en yenes casi gratis para invertir donde se paga más. En los años 2000 ese negocio no lo movían solo los fondos de Londres, sino miles de inversoras particulares japonesas que operaban con divisas desde el salón de su casa. ¿Con qué apodo las bautizaron los mercados?» — Las señoras Watanabe, por un apellido japonés tan corriente como aquí un García. Llegaron a mover una parte nada anecdótica del mercado minorista de divisas de Tokio, hasta el punto de que cuando el yen se daba la vuelta de madrugada, más de un operador londinense miraba a Japón antes que a su propia pantalla.
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
¿TE HA GUSTADO EL NÚMERO?
Los periódicos crecen cuando los lectores los recomiendan.
📲 COMPARTIR POR WHATSAPP
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
Boletín informativo con noticias resumidas y explicadas — no es asesoramiento de inversión.
Un periódico de Ricardo García Ontoso · news.onto-so.com ¿Te lo han reenviado? Apúntate gratis aquí y te llega cada mañana. Darse de baja · Privacidad |